Compartilhar


O seguro rural é uma forma de proteger financeiramente o produtor quando eventos como seca, excesso de chuva, geada ou granizo provocam perdas na produção. Mas o cenário brasileiro apresenta um paradoxo: enquanto os riscos climáticos aumentam, a parcela da área plantada apoiada pelo principal programa federal de incentivo à contratação deste seguro vem diminuindo.
Em 2025, o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) — por meio do qual o governo federal paga parte do valor da apólice e o produtor arca com o restante — apoiou a cobertura de cerca de 3,3 milhões de hectares, o equivalente a apenas 3,4% da área plantada no País. Esse número se refere à área apoiada pelo programa, e não à totalidade da área segurada no Brasil. Em 2021, eram quase 14 milhões de hectares, segundo dados consolidados pelo Observatório do Crédito e Seguro Rural (OCSR), da FGV Agro.
A retração acontece justamente quando as mudanças no clima tornam a produção mais exposta. O Banco Mundial aponta alterações nos padrões de temperatura e precipitação no Brasil, com redução da disponibilidade de água e prolongamento das secas, além de impactos diretos sobre a agricultura.
É nesse contexto que entra em vigor o novo marco do seguro rural. Sancionada em 29 de setembro e publicada no Diário Oficial da União em 30 de setembro, a Lei nº 15.526/2026 muda regras do setor, incluindo o funcionamento da subvenção (parte do preço do seguro custeado pelo governo, ou seja, o subsídio), a relação entre seguro e crédito rural, os prazos de regulação de sinistros e os mecanismos destinados a dar suporte a perdas de maior magnitude.
É nesse contexto que avança o novo marco do seguro rural. Aprovado pelo Congresso, o PL 2.951/2024 propõe mudanças nas regras do setor, incluindo o funcionamento da subvenção (parte do preço do seguro custeado pelo governo, ou seja, o subsídio), a relação entre seguro e crédito rural e os mecanismos destinados a dar suporte a perdas de maior magnitude.
Para Pedro Loyola, coordenador do FGV Agro-OCSR, a queda da cobertura revela uma fragilidade mais ampla: o Brasil construiu uma estrutura robusta para financiar a produção, mas os mecanismos para proteger produtores e financiadores dos riscos associados a esse crédito não avançaram na mesma proporção.
Em entrevista exclusiva ao portal My Minerva Foods, Loyola explica por que a cobertura encolheu, o que mudou com a nova lei, o que ainda depende de regulamentação e quais são os principais obstáculos para ampliar o acesso ao seguro rural.
Seguro rural: como funciona a proteção no campo?
Existem diferentes instrumentos para reduzir o impacto financeiro dos riscos à produção agrícola. O seguro rural é um deles.
No Brasil, o poder público também participa dessa estrutura de proteção. Duas das principais políticas federais voltadas à mitigação dos riscos agropecuários são o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) e o Programa de Garantia da Atividade Agropecuária (Proagro).
Embora ajudem o produtor a lidar com perdas, cada instrumento funciona de maneiras diferentes:
- Seguro rural: é a proteção contratada pelo produtor junto a uma seguradora, que permite transferir parte do risco da atividade em troca do pagamento de um valor chamado prêmio, que é o preço do seguro. As coberturas dependem da modalidade e da apólice e podem incluir, por exemplo, perdas provocadas por seca, granizo, geada, excesso de chuva e outros eventos que afetem a produção. Se ocorrer um evento previsto na apólice e forem cumpridas as condições contratadas, o produtor pode receber uma indenização pelas perdas cobertas. O seguro também pode estar relacionado ao crédito rural. A lógica é que, ao proteger a produção que gera os recursos para pagar o financiamento, a apólice ajuda a reduzir o risco de uma perda na safra comprometer a capacidade de pagamento do produtor.
- PSR: é o programa pelo qual o governo federal ajuda o produtor a pagar pelo seguro rural. O poder público arca com uma parcela do prêmio e o produtor paga o restante. Trata-se de uma política criada para reduzir o custo de contratação de apólices oferecidas pelo mercado.
- Proagro: é um mecanismo administrado pelo Banco Central e ligado ao crédito rural. Quando uma produção financiada sofre perdas provocadas por eventos previstos nas regras do programa, como fenômenos naturais, pragas ou doenças sem método conhecido e economicamente viável de controle, o Proagro pode liberar o produtor de determinadas obrigações financeiras relacionadas ao financiamento.
Seguro rural para o pequeno produtor
A proteção ganha características próprias na agricultura familiar. Segundo Loyola, pequenos produtores costumam concentrar uma parcela maior de sua renda e de seu patrimônio em uma única propriedade e safra, o que reduz a capacidade de absorver uma perda severa. Ao mesmo tempo, o custo do seguro pode tornar o apoio público ainda mais relevante para esse grupo.
Uma experiência do próprio PSR mostra essa relação. Em 2021, um projeto-piloto voltado a produtores do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) ofereceu uma subvenção de 60% do valor do seguro, ou seja, 60% do valor a ser pago à seguradora seria arcado pelo programa.
Para custear esses valores, foram destinados R$ 79,48 milhões à iniciativa. O montante foi integralmente utilizado e ajudou a pagar cerca de 17,3 mil apólices. Para Loyola, o resultado indica que há demanda quando o produtor encontra cobertura adequada, acesso ao seguro e apoio para pagar parte de seu custo.
A relação com o Proagro também é particularmente importante nesse segmento. O FGV Agro-OCSR defende que parte dos produtores hoje atendidos pelo Proagro possa migrar gradualmente para o seguro privado, mas somente onde houver uma alternativa efetivamente disponível. “Fazer o corte antes da ponte não é reforma; é desproteção”, afirma Loyola.
Mais risco, menos proteção: o que explica essa queda?
A sequência de secas, enchentes, geadas e ondas de calor dos últimos anos aumentou a percepção de vulnerabilidade no campo. Em um webinar realizado pelo FGV Agro-OCSR em maio de 2026, especialistas destacaram que o seguro deixou de ser visto apenas como uma forma de indenizar perdas e ganhou importância como instrumento para preservar a capacidade financeira da produção diante de eventos adversos.
Mas essa percepção crescente não se traduziu em expansão da cobertura apoiada pelo PSR. Para o coordenador do FGV Agro-OCSR, a queda resulta de uma combinação de fatores, elencados a seguir.
Natureza da atividade: um dos desafios do seguro rural
Uma seca prolongada ou uma geada pode atingir milhares de propriedades de uma mesma região ao mesmo tempo. Essa concentração de perdas exige maior capacidade financeira das seguradoras e mais resseguro, que é o mecanismo pelo qual elas transferem parte dos riscos assumidos. Isso acaba influenciando o preço das apólices.
Falta de previsibilidade do seguro subsidiado ajuda a entender a baixa adesão
Na avaliação de Loyola, esse é um dos principais entraves. Produtores e seguradoras não sabem com antecedência quanto haverá de recursos para subsidiar as apólices nem quando eles estarão disponíveis. A incerteza dificulta o planejamento antes do plantio e a própria organização do mercado para assumir e distribuir esses riscos.
Os dados da Lei Orçamentária Anual (LOA) ajudam a dimensionar o problema. Em 2025, estavam previstos R$ 1,06 bilhão para o PSR. Após cortes, ficaram disponíveis R$ 632 milhões, dos quais R$ 565,4 milhões foram efetivamente utilizados. Em 2026, até agosto, apenas R$ 148,6 milhões haviam sido destinados ao pagamento das subvenções. Como mostra o infográfico abaixo, as oscilações nos recursos caminham ao lado de uma forte retração da área atendida pelo programa. “A série histórica do PSR parece mais um eletrocardiograma do orçamento público do que uma curva regular de amadurecimento do mercado”, resume Loyola.
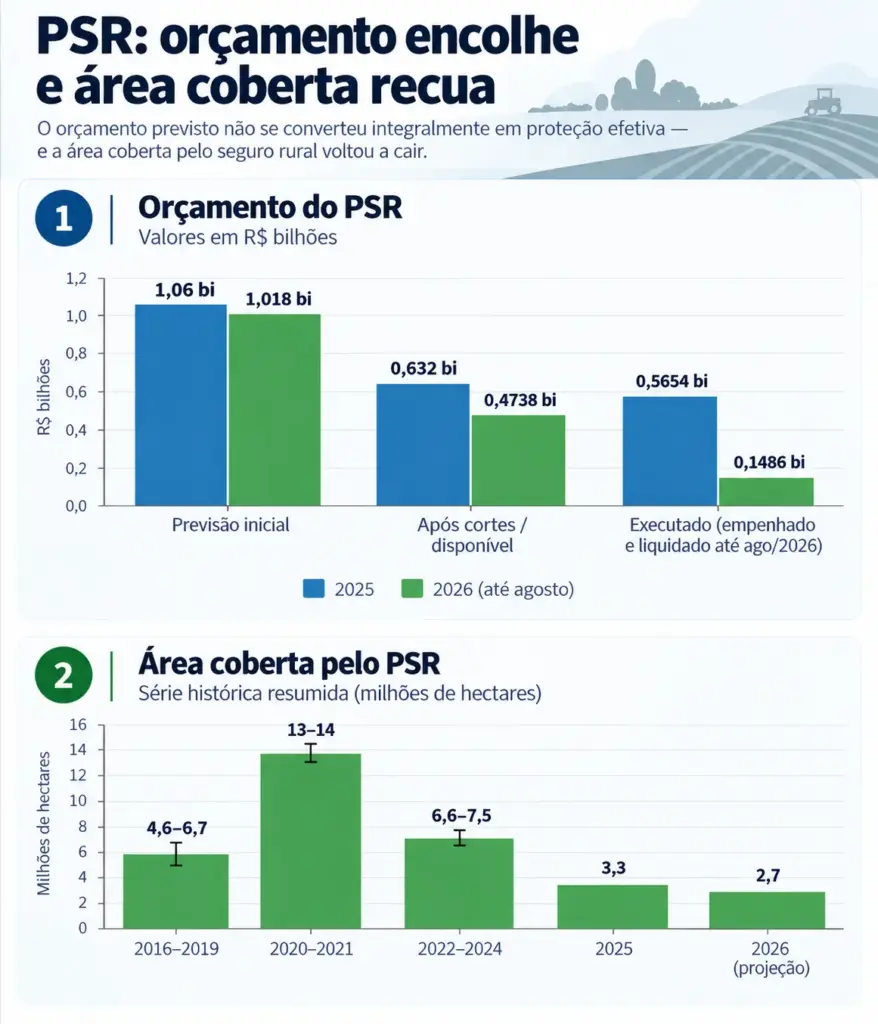
A Lei nº 15.526/2026 ataca justamente esse ponto. Pela nova regra, a subvenção passa a ter tratamento orçamentário obrigatório, e as ações do PSR não podem ser objeto de limitação de empenho e de movimentação financeira, ou seja, deixam de poder ser contingenciadas, como ocorreu em 2025. A obrigatoriedade, porém, fica limitada ao valor previsto no Projeto de Lei Orçamentária Anual (PLOA) e condicionada, segundo o texto, a medidas de compensação em legislação específica.
Para 2027, o PLOA, ainda em tramitação, prevê cerca de R$ 1,2 bilhão para o PSR. Uma simulação do FGV Agro-OCSR estima em R$ 2,37 bilhões o orçamento necessário para recuperar uma cobertura próxima à de 2021. Os valores, porém, ainda podem mudar ao longo da tramitação no Congresso.
O impacto de um mercado desigual
A oferta de seguros também não se dá de maneira igual em todos os mercados. No setor de grãos em determinadas regiões do país ela está mais avançada, enquanto atividades como pecuária, florestas, aquicultura e horticultura, além de pequenas propriedades, ainda encontram menos opções ou enfrentam custos operacionais elevados.
Uma questão de confiança
A confiança é outro obstáculo. Franquias, exclusões e critérios de indenização nem sempre são suficientemente compreendidos pelos produtores. Somadas a eventuais demoras na avaliação das perdas, experiências negativas podem pesar na decisão de renovar a apólice na safra seguinte.
O efeito das renegociações
Loyola aponta ainda um problema na forma como o poder público responde às grandes perdas. Em situações de crise, produtores sem seguro podem ser beneficiados por renegociações de dívidas e outras medidas extraordinárias. Essas respostas podem ser necessárias, mas, quando se tornam recorrentes, reduzem o incentivo para contratar proteção antes que o problema aconteça.
Cria-se, segundo ele, uma distorção: quem contratou o seguro pagou antecipadamente para se proteger, enquanto produtores que estavam descobertos podem receber posteriormente apoio para lidar com as perdas. Loyola compara esse mecanismo a uma espécie de “seguro implícito”, oferecido depois do desastre sem contratação ou pagamento prévios.
O resultado é o paradoxo apontado por Loyola: “quanto mais o clima convence o produtor de que precisa de proteção, mais instável fica a política que deveria ajudá-lo a contratar”.
A nova lei busca mexer nesse incentivo ao prever maior integração entre seguro e crédito rural, inclusive com possibilidade de condições favorecidas para operações protegidas por seguro, observada a regulamentação.
O que precisa mudar?
Para ampliar o alcance do seguro rural, não basta aumentar os recursos disponíveis. Na avaliação de Loyola, é preciso tornar a política mais previsível, reconhecer melhor quem reduz seus próprios riscos e ampliar as opções de proteção disponíveis. Entre as principais mudanças, ele destaca algumas já contempladas pela Lei nº 15.526/2026:
- Dar previsibilidade ao PSR: definir os recursos com maior antecedência e estabelecer um calendário compatível com as safras. A nova lei avança ao dar à subvenção tratamento orçamentário obrigatório e impedir a limitação de empenho e de movimentação financeira das ações do PSR.
- Integrar melhor seguro e crédito: fazer com que a proteção contratada seja considerada pelos bancos na definição das condições de financiamento. A lei prevê maior integração entre os dois, com possibilidade de condições favorecidas para operações protegidas, observada a regulamentação.
- Reconhecer quem reduz o próprio risco: considerar fatores como irrigação, boas práticas verificáveis e as recomendações do Zoneamento Agrícola de Risco Climático (ZARC) na definição das condições do seguro. A ferramenta do Ministério da Agricultura identifica, para diferentes culturas e municípios, os períodos de plantio associados a menor risco climático.
- Ampliar a oferta de seguros: desenvolver mais produtos e canais de acesso para atividades que hoje dispõem de menos opções, como pecuária e florestas, além de ampliar o alcance entre agricultores familiares.
- Tornar a indenização mais ágil e transparente: estabelecer prazos mais claros e utilizar recursos como laudos digitais georreferenciados para facilitar a avaliação das perdas e aumentar a confiança do produtor. A nova lei passou a fixar prazos: até 15 dias para determinadas regulações e até 30 dias para a liquidação, nas condições previstas no texto.
Há ainda uma questão que ganha importância diante de eventos capazes de provocar perdas em grande escala: definir previamente quanto do prejuízo será absorvido pelo produtor, pelas seguradoras e pelo resseguro e em que momento deve entrar um fundo destinado a situações extraordinárias. É o papel do Fundo de Cobertura Suplementar, reestruturado pela nova lei.
Como tecnologia e dados podem aprimorar o seguro rural
Algumas das ferramentas capazes de tornar o seguro rural mais preciso e eficiente já estão disponíveis. Imagens de satélite e outras tecnologias de monitoramento permitem identificar áreas com diferentes níveis de risco, melhorar o cálculo do preço e das condições do seguro, acompanhar concentrações de exposição e agilizar a avaliação de perdas. Os dados também favorecem o desenvolvimento de seguros em que a indenização pode ser acionada a partir de parâmetros previamente definidos, como determinado volume de chuva ou temperatura.
Loyola ressalta que a tecnologia deve apoiar a decisão, e não substituí-la por uma resposta automática e difícil de explicar ao produtor. Para ele, o Brasil já reúne grandes volumes de informações climáticas, agrícolas, de crédito e de seguros; o desafio é fazer com que bases ainda dispersas se transformem em conhecimento útil para decisões do mercado e para a formulação de políticas públicas. A nova lei também prevê a criação de bancos públicos de dados sobre operações de seguro rural.
Foi justamente a partir dessa lacuna que surgiu o FGV Agro-OCSR: para organizar dados e produzir evidências sobre o setor. Até julho de 2026, o FGV Agro-OCSR havia consolidado quatro estudos e seis notas técnicas.
BOX | O que o Brasil pode aprender com outros países?
Experiências internacionais mostram a importância de regras estáveis e da divisão de riscos entre governo e mercado. Estados Unidos e Canadá mantêm parcerias público-privadas permanentes, com subsídios e mecanismos de resseguro definidos previamente. Na Espanha, diferentes seguradoras compartilham riscos por meio do sistema Agroseguro. Já a Turquia utiliza um sistema nacional semelhante, o TARSİM, que permite distribuir entre diferentes participantes perdas de grande escala, como as provocadas por secas e geadas.
Para Pedro Loyola, esses exemplos mostram que a chamada cultura de prevenção depende menos de uma suposta maior conscientização do produtor e mais da existência de regras previsíveis, produtos permanentes, dados confiáveis e canais preparados para oferecer a proteção.
Lei nº 15.526/2026: o que mudou no seguro rural
A Lei nº 15.526/2026, sancionada em 29 de setembro e já em vigor, busca dar mais previsibilidade ao PSR, aproximar seguro e crédito rural e reforçar a proteção para perdas de grande escala, na lógica de camadas defendida por Loyola: produtor, seguradoras, resseguro, fundo suplementar e, em último caso, o poder público. O que já está previsto em lei:
• Subvenção: passa a ter tratamento orçamentário obrigatório, e as ações do PSR não podem ser objeto de limitação de empenho e de movimentação financeira.
• Seguro e crédito: maior integração entre os dois instrumentos, inclusive com possibilidade de condições favorecidas para operações protegidas, observada a regulamentação.
• Regulação de sinistros: novos prazos legais, inclusive até 15 dias para determinadas regulações e até 30 dias para liquidação, nas condições previstas na lei.
• Fundo de Cobertura Suplementar: deixa de ser uma proposta e passa a seguir a estrutura aprovada na lei, com governança, critérios atuariais e mecanismos de transferência de risco.
• Dados: criação de bancos públicos de dados sobre operações de seguro rural.
Para Loyola, o fundo é um dos pontos centrais da mudança. “O fundo não existe para pagar todo sinistro nem para socializar erro de subscrição. Ele existe para dar estabilidade às camadas de risco que são grandes, correlacionadas e difíceis de absorver apenas com capital privado.”
Nem tudo, porém, entra em operação de imediato. As condições favorecidas de crédito para operações protegidas, por exemplo, dependem de regulamentação, e a obrigatoriedade da subvenção está limitada ao valor previsto no PLOA e condicionada a medidas de compensação em legislação específica. Na prática, serão a regulamentação e a execução orçamentária que mostrarão se a lei se traduz em mais área protegida.
Mais do que alterações pontuais nas regras, o coordenador do FGV Agro-OCSR vê na lei uma oportunidade de mudar a lógica da política agrícola: antecipar a proteção, em vez de concentrar a resposta depois das perdas. “O risco climático que não é financiado antes da safra não desaparece. Ele volta depois, mais caro e desorganizado, em inadimplência, renegociação, Proagro, perda de garantias e socorro público.”
Para ele, seguro, crédito, manejo, ZARC e resseguro precisam funcionar de forma integrada. “É melhor financiar prevenção previsível antes do plantio do que renegociação cara, ampla e improvisada depois da quebra.”
- Banco Mundial — Brasil: Country Climate and Development Report
- Confederação Nacional da Agricultura (CNA) — Conjugação de crises no horizonte
- FGV Agro — Observatório do Crédito e Seguro Rural — Seguro rural e Estado: lições para o Brasil
- Lei nº 15.526/2026 — texto da lei (Legjur)
- Susep — Sancionada Lei que aperfeiçoa marco legal do seguro rural (30/set/2026), republicado pelo CQCS
Dúvidas mais comuns
-
-
O seguro rural é uma proteção contratada pelo produtor junto a uma seguradora que permite transferir parte do risco da atividade agrícola em troca do pagamento de um prêmio. As coberturas dependem da modalidade e da apólice e podem incluir perdas provocadas por seca, granizo, geada, excesso de chuva e outros eventos que afetem a produção. Se ocorrer um evento previsto na apólice e forem cumpridas as condições contratadas, o produtor pode receber uma indenização pelas perdas cobertas. O seguro também pode estar relacionado ao crédito rural, ajudando a reduzir o risco de uma perda na safra comprometer a capacidade de pagamento do produtor.
-
-
O PSR é um programa pelo qual o governo federal ajuda o produtor a pagar pelo seguro rural. O poder público arca com uma parcela do prêmio e o produtor paga o restante. Trata-se de uma política criada para reduzir o custo de contratação de apólices oferecidas pelo mercado. Com a Lei nº 15.526/2026, a subvenção passa a ter tratamento orçamentário obrigatório, não podendo ser contingenciada, o que busca dar maior previsibilidade ao programa.
-
-
O seguro rural é a proteção contratada pelo produtor junto a uma seguradora para transferir riscos. O PSR é o programa federal que subsidia parte do prêmio do seguro, reduzindo o custo para o produtor. Já o Proagro é um mecanismo administrado pelo Banco Central ligado ao crédito rural que libera o produtor de determinadas obrigações financeiras quando uma produção financiada sofre perdas por eventos previstos nas regras do programa, como fenômenos naturais, pragas ou doenças sem método conhecido de controle.
-
-
A queda da cobertura resulta de uma combinação de fatores. A natureza da atividade agrícola concentra perdas em grandes áreas, exigindo maior capacidade financeira das seguradoras. A falta de previsibilidade do seguro subsidiado é um dos principais entraves, pois produtores e seguradoras não sabem com antecedência quanto haverá de recursos para subsidiar as apólices. Além disso, a oferta de seguros não é igual em todos os mercados, há questões de confiança relacionadas a franquias e exclusões, e o efeito das renegociações de dívidas em situações de crise reduz o incentivo para contratar proteção antes do problema acontecer.
-
-
A nova lei busca dar mais previsibilidade ao PSR, aproximar seguro e crédito rural e reforçar a proteção para perdas de grande escala. As principais mudanças incluem: a subvenção passa a ter tratamento orçamentário obrigatório e não pode ser contingenciada; maior integração entre seguro e crédito, com possibilidade de condições favorecidas para operações protegidas; novos prazos legais para regulação de sinistros (até 15 dias para determinadas regulações e até 30 dias para liquidação); reestruturação do Fundo de Cobertura Suplementar; e criação de bancos públicos de dados sobre operações de seguro rural.
-
-
Pequenos produtores costumam concentrar uma parcela maior de sua renda e patrimônio em uma única propriedade e safra, reduzindo a capacidade de absorver uma perda severa. Por isso, o apoio público do PSR é ainda mais relevante para esse grupo. Um projeto-piloto do PSR em 2021 ofereceu subvenção de 60% do valor do seguro para produtores do Pronaf, utilizando R$ 79,48 milhões para pagar cerca de 17,3 mil apólices. O resultado indicou que há demanda quando o produtor encontra cobertura adequada, acesso ao seguro e apoio para pagar parte de seu custo.
-
-
O Fundo de Cobertura Suplementar foi reestruturado pela Lei nº 15.526/2026 para lidar com perdas de grande escala que são difíceis de absorver apenas com capital privado. O fundo não existe para pagar todo sinistro nem para socializar erro de subscrição, mas para dar estabilidade às camadas de risco que são grandes, correlacionadas e difíceis de absorver. Ele funciona como parte de uma estrutura em camadas: produtor, seguradoras, resseguro, fundo suplementar e, em último caso, o poder público.
-
-
Imagens de satélite e outras tecnologias de monitoramento permitem identificar áreas com diferentes níveis de risco, melhorar o cálculo do preço e das condições do seguro, acompanhar concentrações de exposição e agilizar a avaliação de perdas. Os dados também favorecem o desenvolvimento de seguros em que a indenização pode ser acionada a partir de parâmetros previamente definidos, como determinado volume de chuva ou temperatura. A tecnologia deve apoiar a decisão, e não substituí-la por uma resposta automática. A Lei nº 15.526/2026 prevê a criação de bancos públicos de dados sobre operações de seguro rural para transformar informações dispersas em conhecimento útil para decisões do mercado e formulação de políticas públicas.