Compartilhar


Recuperação de pastagens degradadas, melhoria do manejo do solo, intensificação sustentável e assistência técnica fazem parte de um conjunto de soluções já conhecidas pelo setor, capazes de aumentar a produtividade e reduzir a intensidade das emissões de gases de efeito estufa (GEE) da pecuária. O desafio, cada vez mais, é outro: financiar essa transformação.
Embora existam linhas de crédito voltadas à agropecuária e programas públicos de incentivo à produção sustentável, o acesso aos recursos ainda é desigual. Para muitos produtores — especialmente pequenos e médios —, o principal obstáculo não está em saber o que precisa ser feito, mas em conseguir recursos para implementar as mudanças.
O desafio não decorre da ausência de tecnologias ou de conhecimento técnico, mas das características da própria cadeia pecuária, formada por milhares de produtores independentes, com perfis produtivos bastante distintos e diferentes necessidades de investimento.
O crédito existe, mas o risco pesa mais na pecuária
O Brasil possui um dos maiores sistemas públicos de crédito rural do mundo. Segundo o Boletim do Crédito Rural e do Proagro do Banco Central do Brasil, o crédito rural movimenta centenas de bilhões de reais por safra e constitui um dos principais instrumentos de financiamento da agropecuária brasileira. Ainda assim, o acesso aos recursos permanece desigual entre os diferentes perfis de produtores.
Ele tende a ser mais simples para produtores com maior escala de produção, patrimônio consolidado e histórico de relacionamento com instituições financeiras.
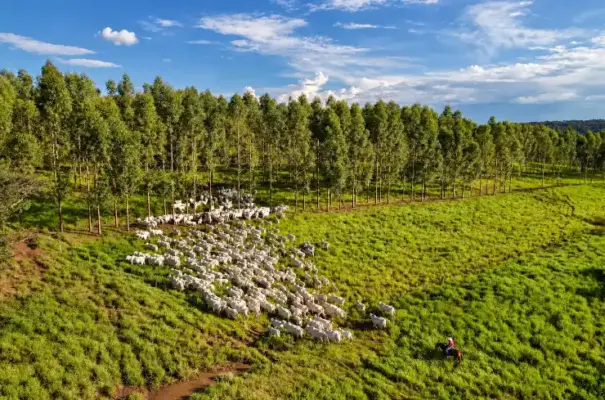
Na pecuária, esse cenário ganha contornos particulares. Ao contrário de outros segmentos do agronegócio, a bovinocultura de corte brasileira é formada por uma base ampla e pulverizada de produtores — o que aumenta a complexidade das operações de crédito e ajuda a explicar por que o financiamento ainda representa um dos principais entraves para a modernização do setor.
A estrutura fragmentada da cadeia de produtores, em que 70% das propriedades rurais são representadas por pequenos e médios pecuaristas, aumenta o custo de análise para as instituições financeiras e amplia a percepção de risco das operações. Isso significa que cada operação exige uma avaliação individual, elevando custos operacionais e tornando o crédito menos acessível para este tipo de produtor. Como consequência, o crédito tende a ser mais caro ou simplesmente não chega à parte dos produtores que mais precisam investir na modernização dos sistemas produtivos.
A dificuldade não é exclusiva do Brasil. Uma revisão da Food and Agriculture Organization (FAO), baseada em 43 estudos, aponta que produtores e empresas rurais em diferentes regiões do mundo ainda enfrentam barreiras para acessar serviços financeiros formais, sobretudo nas áreas rurais.
O documento mostra que o acesso ao crédito, à poupança e a mecanismos de gestão de riscos pode estimular investimentos e contribuir para o aumento da produtividade agrícola. O cenário também foi descrito pela FAO em sua Policy Support and Governance Gateway, segundo a qual essas limitações reduzem a capacidade de investimento em tecnologias, infraestrutura e inovação no campo.
Essa realidade também ajuda a explicar por que modelos cooperativos, bastante difundidos em outras cadeias produtivas, ainda têm participação relativamente limitada na pecuária de corte brasileira.
A transição exige investimento — e ele ainda não chega à ponta
A adoção de sistemas produtivos mais eficientes envolve mudanças que normalmente exigem investimento antes que os ganhos econômicos apareçam.
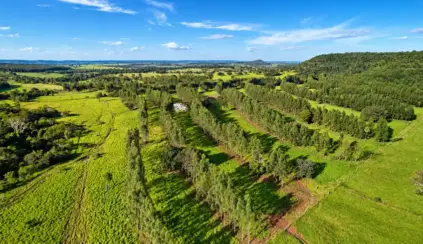
Recuperação de pastagens degradadas, correção da fertilidade do solo, implantação de sistemas integrados, divisão de piquetes, melhoria da infraestrutura e assistência técnica fazem parte das principais estratégias recomendadas para aumentar a produtividade e reduzir a intensidade das emissões.
O próprio Plano ABC+, política nacional voltada à agricultura de baixa emissão de carbono, reconhece que ampliar o acesso ao financiamento é condição essencial para expandir essas tecnologias entre os produtores brasileiros.
Os desafios dessa transição tornam a assistência técnica um componente essencial. Mais do que recomendar tecnologias, ela ajuda o produtor a definir prioridades e distribuir os investimentos ao longo do tempo, reduzindo riscos e aumentando a viabilidade econômica das mudanças.
Certificação ainda não resolve o problema, mas pode abrir portas
Embora o financiamento continue sendo um gargalo, algumas iniciativas começam a criar novas formas de aproximação entre produtores e instituições financeiras.
Produtores certificados pelo Programa Renove da Minerva Foods, por exemplo, passaram a utilizar essa certificação como um elemento adicional durante as negociações com bancos. Embora esse movimento ainda ocorra de forma pontual e não represente uma mudança estrutural no mercado de crédito, a certificação pode funcionar como um indicativo de organização da propriedade, adoção de boas práticas e acompanhamento técnico, mas ainda não substitui os critérios tradicionalmente utilizados pelas instituições financeiras para avaliação de risco.
Esse cenário também ajuda a explicar por que bancos especializados em agronegócio, como o Rabobank, concentram boa parte de suas operações sustentáveis em produtores de maior porte. Empresas mais estruturadas costumam apresentar maior capacidade de oferecer garantias, histórico financeiro consolidado e menor custo de análise para as instituições, condições que ainda não refletem a realidade da maior parte da cadeia pecuária.
Desafio é transformar iniciativas pontuais em escala
Para ampliar a adoção de sistemas produtivos mais eficientes, o desafio vai além da oferta de crédito. Especialistas apontam que também será necessário desenvolver modelos de financiamento capazes de refletir melhor as características da pecuária brasileira.
Isso inclui aperfeiçoar a avaliação de risco das operações, reduzir os custos de análise para pequenos e médios produtores, ampliar instrumentos de garantia e fortalecer programas de assistência técnica, que ajudam a orientar os investimentos e acompanhar a implementação das mudanças na propriedade.
O Plano ABC+, coordenado pelo Ministério da Agricultura e Pecuária, reconhece que a expansão das tecnologias de baixa emissão de carbono depende da articulação entre políticas públicas, crédito rural, capacitação e inovação, criando condições para que mais produtores adotem práticas sustentáveis em diferentes regiões do país.
A própria experiência do Programa Renove mostra que existe interesse do setor produtivo em avançar nessa direção. O desafio passa a ser criar mecanismos capazes de conectar esse interesse às instituições financeiras.
Esse cenário evidencia que a ampliação do financiamento para a pecuária sustentável dependerá da atuação conjunta de diferentes agentes da cadeia. Instituições financeiras, empresas, poder público e organizações de assistência técnica têm papéis complementares para reduzir riscos, ampliar o acesso ao crédito e tornar economicamente viável a adoção de tecnologias já disponíveis.
Produzir melhor também depende de financiar melhor
A transição para uma pecuária de baixo carbono deixou de ser uma questão exclusivamente tecnológica. O desafio é criar condições para que essas soluções deixem de ser casos pontuais e possam alcançar uma parcela maior da cadeia produtiva. Hoje, o crédito rural continua concentrado em produtores mais estruturados, enquanto pequenos e médios pecuaristas enfrentam maiores dificuldades para acessar recursos, mesmo quando existem tecnologias e conhecimento técnico disponíveis.
Ao mesmo tempo, iniciativas como o uso de certificações para demonstrar boas práticas e o diálogo entre programas de sustentabilidade e instituições financeiras indicam que começam a surgir novos caminhos para aproximar a agenda climática do mercado de crédito. Ainda são movimentos incipientes, mas que apontam uma mudança importante: produzir de forma mais eficiente depende não apenas de tecnologia e assistência técnica, mas também de mecanismos financeiros capazes de transformar boas práticas em investimentos acessíveis.
Dúvidas mais comuns
-
-
Pecuária sustentável é um modelo de produção que integra práticas de uso consciente e responsável dos recursos naturais, visando aumentar a produtividade e reduzir a intensidade das emissões de gases de efeito estufa. Inclui estratégias como recuperação de pastagens degradadas, melhoria do manejo do solo, intensificação sustentável, sistemas integrados (agrícola, pecuário e florestal) e assistência técnica especializada.
-
-
O principal desafio decorre da estrutura fragmentada da cadeia pecuária brasileira, onde 70% das propriedades rurais são pequenas e médias. Essa pulverização aumenta o custo de análise para as instituições financeiras e amplia a percepção de risco, tornando o crédito mais caro ou inacessível para produtores que mais precisam investir em modernização. Além disso, o crédito tende a ser concentrado em produtores com maior escala, patrimônio consolidado e histórico com instituições financeiras.
-
-
As principais estratégias incluem recuperação de pastagens degradadas, correção da fertilidade do solo, implantação de sistemas integrados, divisão de piquetes, melhoria da infraestrutura e assistência técnica. Essas mudanças normalmente exigem investimento antes que os ganhos econômicos apareçam, o que reforça a importância do acesso ao crédito para sua implementação.
-
-
A assistência técnica é um componente essencial na transição para sistemas mais eficientes. Ela vai além de recomendar tecnologias, ajudando o produtor a definir prioridades e distribuir os investimentos ao longo do tempo, reduzindo riscos e aumentando a viabilidade econômica das mudanças. Também é fundamental para acompanhar a implementação das práticas sustentáveis na propriedade.
-
-
Certificações como a do Programa Renove da Minerva Foods podem funcionar como um elemento adicional durante negociações com bancos, indicando organização da propriedade, adoção de boas práticas e acompanhamento técnico. Embora ainda ocorram de forma pontual, essas certificações ajudam a reduzir a percepção de risco das instituições financeiras, abrindo novas portas para o acesso ao crédito.
-
-
O Plano ABC+ é uma política nacional voltada à agricultura de baixa emissão de carbono, coordenada pelo Ministério da Agricultura e Pecuária. Ele reconhece que ampliar o acesso ao financiamento é condição essencial para expandir tecnologias sustentáveis entre os produtores brasileiros, e que a expansão depende da articulação entre políticas públicas, crédito rural, capacitação e inovação.
-
-
Os principais obstáculos incluem custos operacionais elevados de análise individual de cada operação, maior percepção de risco pelas instituições financeiras, menor capacidade de oferecer garantias, histórico financeiro menos consolidado e falta de relacionamento prévio com bancos. Esses fatores tornam o crédito menos acessível ou mais caro para esse segmento, mesmo quando existem tecnologias e conhecimento técnico disponíveis.
-
-
Especialistas apontam a necessidade de desenvolver modelos de financiamento que reflitam melhor as características da pecuária brasileira, incluindo: aperfeiçoar a avaliação de risco das operações, reduzir custos de análise para pequenos e médios produtores, ampliar instrumentos de garantia, fortalecer programas de assistência técnica e criar mecanismos que conectem o interesse do setor produtivo às instituições financeiras. Isso requer atuação conjunta de instituições financeiras, empresas, poder público e organizações de assistência técnica.