Compartilhar


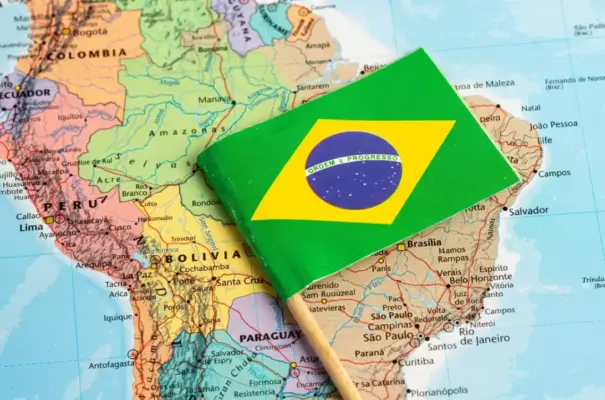
Maior exportador mundial de carne bovina e com potencial para ampliar ainda mais sua participação no abastecimento global de alimentos nas próximas décadas, o Brasil segue expandindo suas vendas externas: somente no primeiro semestre de 2026, as exportações do setor alcançaram receita recorde de US$ 9,929 bilhões, alta de 33,4% em relação ao mesmo período de 2025. O desafio, portanto, não é produzir mais, mas acessar mercados e se manter competitivo neles — uma tarefa que se torna mais complexa à medida que avançam novas exigências regulatórias, ambientais e de rastreabilidade nos principais destinos da carne brasileira.
No centro desse movimento está o Carbon Border Adjustment Mechanism (CBAM), ou Mecanismo de Ajuste de Carbono na Fronteira em tradução livre. Criado pela União Europeia, que busca equilibrar as condições de concorrência entre produtos europeus e importados. Isso porque, os produtores do bloco já precisam pagar pelas emissões de gases de efeito estufa (GEE) geradas em suas atividades, por meio do sistema europeu de comércio de emissões, o EU ETS.
Na prática, o CBAM calcula a quantidade de gases de efeito estufa emitida durante a produção de determinados bens importados. Com base nesse volume, o importador precisa comprar certificados correspondentes às emissões. O objetivo é evitar o chamado carbon leakage, ou “vazamento de carbono”: a transferência da produção para países com regras climáticas menos rigorosas apenas para escapar do custo do carbono e obter vantagem competitiva no mercado europeu.
A implantação foi dividida em etapas:
- Entre outubro de 2023 e dezembro de 2025: vigorou a fase de transição, na qual os importadores precisavam informar as emissões incorporadas aos produtos abrangidos, mas ainda sem cobrança financeira.
- 1º de janeiro de 2026: começou a fase definitiva em que as emissões das mercadorias importadas passaram a entrar no cálculo da obrigação financeira.
- Fevereiro de 2027: quando deve começar a compra dos certificados, inclusive para quitar as emissões referentes às importações realizadas em 2026. A partir de 2027, os importadores também deverão manter, ao fim de cada trimestre, certificados correspondentes a pelo menos 50% das emissões acumuladas no ano.
Por que a carne bovina está no centro do debate, mesmo não sendo alvo direto do CBAM
Os setores atualmente cobertos pelo CBAM são aço, ferro, cimento, alumínio, fertilizantes, eletricidade e hidrogênio. A carne bovina não está na lista. Para a pecuária, portanto, o impacto do mecanismo não é direto, mas está no precedente que ele estabelece: as características ambientais associadas à forma de produção passam a ter efeitos concretos sobre as relações comerciais.
Segundo análise apresentada no episódio “As outras tarifas comerciais” do podcast Economia do Futuro, com a pesquisadora Thais Diniz Oliveira, da Cornell University, estudos que modelaram diferentes cenários para setores como aço, ferro e alumínio apontam para uma possível queda superior a 30% nas exportações brasileiras na próxima década, caso o setor não se adapte — decorrente do aumento de custos associado às emissões diretas (escopo 1 do GHG Protocol, como emissões derivadas de seus próprios processos industriais), únicas consideradas no desenho atual do CBAM para esses segmentos.
Uma evidência dessa mudança para a pecuária é o Regulamento Europeu para Produtos Livres de Desmatamento (EUDR), que passa a ser aplicado em 30 de dezembro de 2026 para grandes e médios operadores e, em 30 de junho de 2027, para a maioria dos micro e pequenos operadores. O regulamento abrange sete commodities e seus derivados — soja, gado bovino (carne e couro), café, cacau, borracha, óleo de palma e madeira — que juntos representam cerca de um terço das exportações brasileiras para a União Europeia. Segundo estudo da consultoria BIP, as exigências de rastreabilidade integral, comprovação de origem livre de desmatamento e due diligence ambiental impostas pelo EUDR podem gerar custos adicionais de até US$ 17,5 bilhões por ano ao agronegócio, valor equivalente a 16% das exportações da agroindústria brasileira, com risco de exclusão de produtores que não consigam se adequar aos novos padrões.
O veto sanitário: a Europa apertando a rosca antes do CBAM chegar
O peso da agenda regulatória europeia sobre a carne brasileira ficou mais concreto no início de junho de 2026, quando a União Europeia oficializou a proibição de importação de carnes, tripas, peixe e mel produzidos no Brasil a partir de 3 de setembro. Segundo a Comissão Europeia, o Brasil não conseguiu comprovar que seus produtores atendem às exigências sanitárias europeias, especialmente que não utilizam medicamentos antimicrobianos proibidos — como virginiamicina, avoparcina, tilosina, espiramicina, avilamicina e bacitracina — ao longo de toda a cadeia produtiva. Em abril de 2026, o governo brasileiro havia proibido parte dessas substâncias, mas a UE avaliou que ainda faltavam garantias adicionais.
O episódio é mais uma evidência da lógica regulatória que o CBAM e o EUDR expressam com outros instrumentos. Diferentemente da China, que compra volume, a União Europeia influencia regras: mesmo representando uma parcela reduzida das exportações brasileiras, suas decisões costumam repercutir muito além do mercado europeu, servindo como referência para outros importadores. O bloco concentra cortes de maior valor agregado e nichos premium de consumo, o que mantém sua relevância estratégica mesmo diante de volumes menores.
A oportunidade dentro da pressão
Para o Brasil, a questão é sensível porque recai sobre setores relevantes para a balança comercial que avançam em ritmos diferentes na adoção de práticas compatíveis com as novas exigências internacionais. Mas há um potencial ativo: se o CBAM começar a considerar também as emissões indiretas, chamadas emissões de escopo 2 (vinculadas ao consumo de energia), a intensidade de carbono consideravelmente menor da matriz energética brasileira pode ampliar a competitividade dos setores eletrointensivos no longo prazo.
No campo, a mesma lógica se aplica. Segundo o Beef Report 2025 da ABIEC, nas últimas duas décadas a área de pastagens no Brasil encolheu cerca de 11%, enquanto a produtividade por hectare praticamente dobrou — de 36,2 kg para 65,8 kg de carcaça por hectare ao ano. Um estudo da FGV Agro apresentado na FAO em 2025 projeta que as trajetórias já em curso no setor podem reduzir a intensidade de carbono da carne brasileira em até 80% até 2050 no cenário de referência — de 80 kg para 16 kg de CO₂ equivalente por quilo de carne —, chegando a 92,6% de redução nos cenários mais ambiciosos com o Plano ABC+.
Empresas que se anteciparem, estruturando sistemas de rastreabilidade confiáveis, sairão na frente. A sustentabilidade passou de diferencial competitivo a condição de entrada no mercado europeu, na avaliação de Carina Lins, coordenadora de Sustentabilidade da GS1 Brasil.
O Brasil também conta com instrumentos que, se ativados de forma sistêmica, podem transformar exigência em evidência: o Cadastro Ambiental Rural (CAR), o Sisbov, o sistema Prodes de monitoramento do desmatamento por satélite e, em andamento, o Plano Nacional de Identificação Individual de Bovinos e Búfalos (PNIB), que prevê a rastreabilidade individualizada de todo o rebanho nacional até 2032.
O que está em jogo
O CBAM ainda não chegou à porteira do pecuarista. Mas o arcabouço regulatório que ele integra — junto ao EUDR, ao acordo Mercosul-UE e às novas exigências sanitárias europeias sobre a cadeia produtiva — já redesenhou o mapa de acesso ao mercado europeu. Quem mede, comprova e reduz a pegada de carbono da sua cadeia não está apenas respondendo a uma demanda sustentável. Está construindo o passaporte para mercados premium, nos quais atributos comprovados de sustentabilidade e rastreabilidade podem diferenciar o produto e justificar uma remuneração adicional sobre o preço da commodity.
Reduzir essa mudança a um simples novo imposto é perder o ponto principal: o CBAM é um sinal de que a economia global está se reorganizando em torno da gestão climática. Para a carne brasileira, a questão é saber se essa reorganização chegará como fatura ou como oportunidade — e a resposta dependerá, cada vez mais, do que acontece dentro da fazenda antes de qualquer embarque.
- ABIEC – Beef Report 2025: pecuária brasileira produz mais com menos área
- Agência Brasil – União Europeia oficializa veto à carne brasileira a partir de setembro
- Agrishow Digital – Novas regras ambientais da UE impactarão exportações brasileiras de commodities
- Além da Energia (Engie) – CBAM desafia competitividade brasileira
- CNN Brasil – A carne bovina brasileira: o desafio já não é produzir, mas vender
- CNN Brasil – Brasil corre contra o relógio para atender rastreabilidade exigida pela UE
- CNN Brasil – EUDR pode gerar custo adicional de US$ 17,5 bilhões por ano ao agro
- Comex do Brasil – Frigoríficos de Mato Grosso que exportam para a UE não cumprem lei do bloco contra o desmatamento (Radar Verde)
- Economia do Futuro (podcast) – As outras tarifas comerciais, com Thais Diniz Oliveira (Cornell University)
- Minerva Foods – Até 2032, todo rebanho bovino brasileiro deve estar rastreado individualmente (PNIB)
- Neo Mondo – O carbono virou tarifa: como o CBAM está redesenhando as fronteiras do comércio e do clima
- Notícias Agrícolas – Na FAO, ApexBrasil apresenta dados que projetam queda de até 92,6% na intensidade de emissões da pecuária brasileira até 2050 (FGV Agro)
Dúvidas mais comuns
-
-
O CBAM é um mecanismo criado pela União Europeia que calcula as emissões de gases de efeito estufa incorporadas em produtos importados e exige que importadores comprem certificados correspondentes a essas emissões. O objetivo é evitar o 'vazamento de carbono' — a transferência de produção para países com regras climáticas menos rigorosas — e equilibrar as condições de concorrência entre produtos europeus e importados, já que produtores europeus já pagam pelas suas emissões através do sistema EU ETS.
-
-
A implementação ocorre em três fases: entre outubro de 2023 e dezembro de 2025 houve a fase de transição, quando importadores informavam emissões sem cobrança financeira; a partir de 1º de janeiro de 2026 começou a fase definitiva com cálculo de obrigações financeiras; e em fevereiro de 2027 iniciará a compra de certificados, com importadores mantendo certificados correspondentes a pelo menos 50% das emissões acumuladas anualmente.
-
-
Embora a carne bovina não esteja na lista de setores cobertos pelo CBAM (que inclui aço, ferro, cimento, alumínio, fertilizantes, eletricidade e hidrogênio), ela está no centro do debate porque o mecanismo estabelece um precedente importante: características ambientais associadas à forma de produção passam a ter efeitos concretos sobre relações comerciais. Isso sinaliza uma mudança estrutural onde medir e reduzir emissões deixa de ser agenda ESG e vira critério de acesso ao mercado europeu.
-
-
Estudos que modelaram cenários para setores como aço, ferro e alumínio apontam para uma possível queda superior a 30% nas exportações brasileiras na próxima década, caso o setor não se adapte. Esse impacto decorre do aumento de custos associado às emissões diretas (escopo 1), que são as únicas consideradas no desenho atual do CBAM para esses segmentos.
-
-
O Regulamento Europeu para Produtos Livres de Desmatamento (EUDR) abrange sete commodities, incluindo gado bovino, e será aplicado progressivamente a partir de dezembro de 2026. Ele impõe exigências de rastreabilidade integral, comprovação de origem livre de desmatamento e due diligence ambiental que podem gerar custos adicionais de até US$ 17,5 bilhões por ano ao agronegócio brasileiro, com risco de exclusão de produtores que não consigam se adequar aos novos padrões.
-
-
Se o CBAM começar a considerar emissões indiretas (escopo 2), a intensidade de carbono consideravelmente menor da matriz energética brasileira pode ampliar a competitividade dos setores eletrointensivos. Na pecuária, estudos da FGV Agro projetam que as trajetórias já em curso no setor podem reduzir a intensidade de carbono da carne brasileira em até 80% até 2050, chegando a 92,6% de redução em cenários mais ambiciosos com o Plano ABC+.
-
-
O Brasil conta com ferramentas como o Cadastro Ambiental Rural (CAR), o Sisbov, o sistema Prodes de monitoramento de desmatamento por satélite e o Plano Nacional de Identificação Individual de Bovinos e Búfalos (PNIB), que prevê rastreabilidade individualizada de todo o rebanho até 2032. Empresas que estruturarem sistemas de rastreabilidade confiáveis e comprovarem redução de emissões podem acessar mercados premium com remuneração adicional sobre o preço da commodity.
-
-
A sustentabilidade passou de diferencial competitivo a condição de entrada no mercado europeu. Quem mede, comprova e reduz a pegada de carbono de sua cadeia não está apenas respondendo a uma demanda sustentável, mas construindo um 'passaporte' para mercados premium onde atributos comprovados de sustentabilidade e rastreabilidade podem diferenciar o produto e justificar remuneração adicional, transformando a reorganização econômica em torno da gestão climática em oportunidade competitiva.