Compartir


El seguro rural es una forma de proteger financieramente al productor cuando eventos como la sequía, el exceso de lluvia, las heladas o el granizo provocan pérdidas en la producción. Pero el escenario brasileño presenta una paradoja: mientras aumentan los riesgos climáticos, la proporción del área plantada apoyada por el principal programa federal de incentivo a la contratación de este seguro viene disminuyendo.
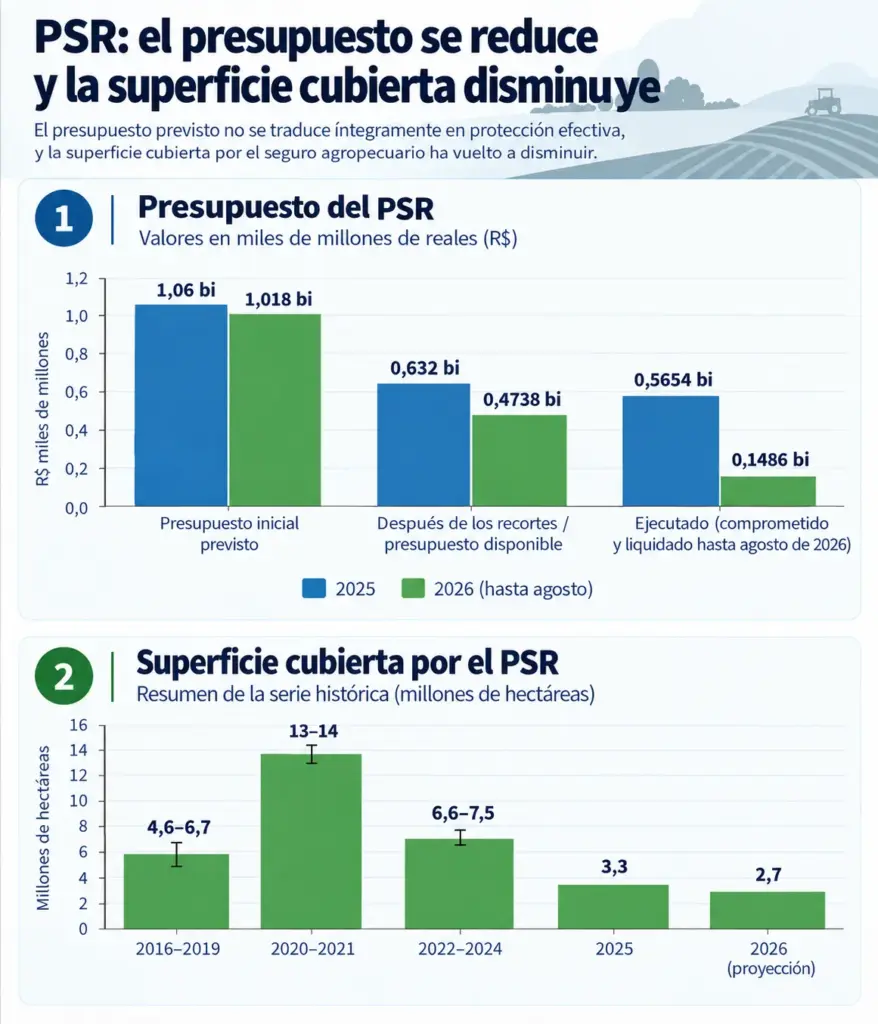
En 2025, el Programa de Subvención de la Prima del Seguro Rural (PSR) —mediante el cual el Gobierno federal paga parte del valor de la póliza y el productor asume el resto— apoyó la cobertura de alrededor de 3,3 millones de hectáreas, equivalente a apenas el 3,4 % del área plantada en el país. Este número se refiere al área apoyada por el programa, y no a la totalidad del área asegurada en Brasil. En 2021, eran casi 14 millones de hectáreas, según datos consolidados por el Observatorio del Crédito y el Seguro Rural (OCSR), de FGV Agro.
La retracción ocurre precisamente cuando los cambios en el clima hacen que la producción esté más expuesta. El Banco Mundial señala cambios en los patrones de temperatura y precipitaciones en Brasil, con una reducción de la disponibilidad de agua y una prolongación de las sequías, además de impactos directos sobre la agricultura.
Es en este contexto que entra en vigor el nuevo marco del seguro rural. Sancionada el 29 de septiembre y publicada en el Diario Oficial de la Unión el 30 de septiembre, la Ley n.º 15.526/2026 modifica las reglas del sector, incluido el funcionamiento de la subvención (parte del precio del seguro financiada por el Gobierno, es decir, el subsidio), la relación entre el seguro y el crédito rural, los plazos para la regulación de siniestros y los mecanismos destinados a dar soporte a pérdidas de mayor magnitud.
Es en este contexto que avanza el nuevo marco del seguro rural. Aprobado por el Congreso, el PL 2.951/2024 propone cambios en las reglas del sector, incluido el funcionamiento de la subvención (parte del precio del seguro financiada por el Gobierno, es decir, el subsidio), la relación entre el seguro y el crédito rural y los mecanismos destinados a dar soporte a pérdidas de mayor magnitud.
Para Pedro Loyola, coordinador de FGV Agro-OCSR, la caída de la cobertura revela una fragilidad más amplia: Brasil construyó una estructura sólida para financiar la producción, pero los mecanismos para proteger a productores y financiadores de los riesgos asociados a ese crédito no avanzaron en la misma proporción.
En una entrevista exclusiva con el portal My Minerva Foods, Loyola explica por qué se redujo la cobertura, qué cambió con la nueva ley, qué sigue dependiendo de la reglamentación y cuáles son los principales obstáculos para ampliar el acceso al seguro rural.
Seguro rural: ¿cómo funciona la protección en el campo?
Existen diferentes instrumentos para reducir el impacto financiero de los riesgos para la producción agrícola. El seguro rural es uno de ellos.
En Brasil, el poder público también participa en esta estructura de protección. Dos de las principales políticas federales orientadas a mitigar los riesgos agropecuarios son el Programa de Subvención de la Prima del Seguro Rural (PSR) y el Programa de Garantía de la Actividad Agropecuaria (Proagro).
Aunque ayudan al productor a hacer frente a las pérdidas, cada instrumento funciona de manera diferente:
- Seguro rural: es la protección contratada por el productor con una aseguradora, que permite transferir parte del riesgo de la actividad a cambio del pago de un importe llamado prima, que es el precio del seguro. Las coberturas dependen de la modalidad y de la póliza y pueden incluir, por ejemplo, pérdidas provocadas por sequía, granizo, heladas, exceso de lluvia y otros eventos que afecten la producción. Si ocurre un evento previsto en la póliza y se cumplen las condiciones contratadas, el productor puede recibir una indemnización por las pérdidas cubiertas. El seguro también puede estar relacionado con el crédito rural. La lógica es que, al proteger la producción que genera los recursos para pagar el financiamiento, la póliza ayuda a reducir el riesgo de que una pérdida en la cosecha comprometa la capacidad de pago del productor.
- PSR: es el programa mediante el cual el Gobierno federal ayuda al productor a pagar el seguro rural. El poder público asume una parte de la prima y el productor paga el resto. Se trata de una política creada para reducir el costo de contratación de las pólizas ofrecidas por el mercado.
- Proagro: es un mecanismo administrado por el Banco Central y vinculado al crédito rural. Cuando una producción financiada sufre pérdidas provocadas por eventos previstos en las reglas del programa, como fenómenos naturales, plagas o enfermedades sin un método conocido y económicamente viable de control, el Proagro puede liberar al productor de determinadas obligaciones financieras relacionadas con el financiamiento.
Seguro rural para el pequeño productor
La protección adquiere características propias en la agricultura familiar. Según Loyola, los pequeños productores suelen concentrar una mayor proporción de sus ingresos y de su patrimonio en una sola propiedad y cosecha, lo que reduce su capacidad para absorber una pérdida severa. Al mismo tiempo, el costo del seguro puede hacer que el apoyo público sea aún más relevante para este grupo.
Una experiencia del propio PSR muestra esta relación. En 2021, un proyecto piloto dirigido a productores del Programa Nacional de Fortalecimiento de la Agricultura Familiar (Pronaf) ofreció una subvención del 60 % del valor del seguro, es decir, el 60 % del importe que debía pagarse a la aseguradora sería asumido por el programa.
Para financiar estos importes, se destinaron 79,48 millones de reales a la iniciativa. La suma se utilizó íntegramente y ayudó a pagar alrededor de 17.300 pólizas. Para Loyola, el resultado indica que existe demanda cuando el productor encuentra una cobertura adecuada, acceso al seguro y apoyo para pagar parte de su costo.
La relación con el Proagro también es especialmente importante en este segmento. FGV Agro-OCSR defiende que parte de los productores atendidos actualmente por el Proagro pueda migrar gradualmente al seguro privado, pero solo allí donde exista una alternativa efectivamente disponible. “Cortar antes de construir el puente no es una reforma; es desprotección”, afirma Loyola.
Más riesgo, menos protección: ¿qué explica esta caída?
La sucesión de sequías, inundaciones, heladas y olas de calor de los últimos años aumentó la percepción de vulnerabilidad en el campo. En un seminario web realizado por FGV Agro-OCSR en mayo de 2026, especialistas destacaron que el seguro dejó de verse únicamente como una forma de indemnizar pérdidas y adquirió importancia como instrumento para preservar la capacidad financiera de la producción frente a eventos adversos.
Pero esta creciente percepción no se tradujo en una expansión de la cobertura apoyada por el PSR. Para el coordinador de FGV Agro-OCSR, la caída es consecuencia de una combinación de factores, que se enumeran a continuación.
Naturaleza de la actividad: uno de los desafíos del seguro rural
Una sequía prolongada o una helada puede afectar a miles de propiedades de una misma región al mismo tiempo. Esta concentración de pérdidas exige una mayor capacidad financiera de las aseguradoras y más reaseguro, que es el mecanismo mediante el cual transfieren parte de los riesgos asumidos. Esto termina influyendo en el precio de las pólizas.
La falta de previsibilidad del seguro subvencionado ayuda a entender la baja adhesión
Según la evaluación de Loyola, este es uno de los principales obstáculos. Los productores y las aseguradoras no saben con anticipación cuántos recursos habrá para subvencionar las pólizas ni cuándo estarán disponibles. La incertidumbre dificulta la planificación antes de la siembra y la propia organización del mercado para asumir y distribuir estos riesgos.
Los datos de la Ley de Presupuesto Anual (LOA) ayudan a dimensionar el problema. En 2025, estaban previstos 1.060 millones de reales para el PSR. Tras los recortes, quedaron disponibles 632 millones de reales, de los cuales se utilizaron efectivamente 565,4 millones. En 2026, hasta agosto, solo se habían destinado 148,6 millones de reales al pago de las subvenciones. Como muestra la infografía de abajo, las oscilaciones de los recursos avanzan junto con una fuerte retracción del área atendida por el programa. “La serie histórica del PSR parece más un electrocardiograma del presupuesto público que una curva regular de maduración del mercado”, resume Loyola.
La Ley n.º 15.526/2026 aborda precisamente este punto. Según la nueva norma, la subvención pasa a tener un tratamiento presupuestario obligatorio, y las acciones del PSR no pueden ser objeto de limitación de compromisos presupuestarios ni de movimientos financieros, es decir, dejan de poder ser objeto de contingencia, como ocurrió en 2025. Sin embargo, la obligatoriedad queda limitada al importe previsto en el Proyecto de Ley de Presupuesto Anual (PLOA) y condicionada, según el texto, a medidas de compensación establecidas en una legislación específica.
Para 2027, el PLOA, aún en trámite, prevé alrededor de 1.200 millones de reales para el PSR. Una simulación de FGV Agro-OCSR estima en 2.370 millones de reales el presupuesto necesario para recuperar una cobertura cercana a la de 2021. Sin embargo, los importes todavía pueden cambiar durante el trámite en el Congreso.
El impacto de un mercado desigual
La oferta de seguros tampoco se distribuye de manera uniforme en todos los mercados. En el sector de los granos de determinadas regiones del país está más desarrollada, mientras que actividades como la ganadería, la silvicultura, la acuicultura y la horticultura, además de las pequeñas propiedades, todavía encuentran menos opciones o enfrentan costos operativos elevados.
Una cuestión de confianza
La confianza es otro obstáculo. Los deducibles, las exclusiones y los criterios de indemnización no siempre son suficientemente comprendidos por los productores. Sumadas a posibles demoras en la evaluación de las pérdidas, las experiencias negativas pueden influir en la decisión de renovar la póliza en la siguiente cosecha.
El efecto de las renegociaciones
Loyola señala además un problema en la forma en que el poder público responde a las grandes pérdidas. En situaciones de crisis, los productores sin seguro pueden beneficiarse de renegociaciones de deudas y otras medidas extraordinarias. Estas respuestas pueden ser necesarias, pero, cuando se vuelven recurrentes, reducen el incentivo para contratar protección antes de que ocurra el problema.
Según él, se crea una distorsión: quien contrató el seguro pagó por adelantado para protegerse, mientras que los productores que no estaban cubiertos pueden recibir posteriormente apoyo para hacer frente a las pérdidas. Loyola compara este mecanismo con una especie de “seguro implícito”, ofrecido después del desastre sin contratación ni pagos previos.
El resultado es la paradoja señalada por Loyola: “cuanto más convence el clima al productor de que necesita protección, más inestable se vuelve la política que debería ayudarlo a contratarla”.
La nueva ley busca modificar este incentivo al prever una mayor integración entre el seguro y el crédito rural, incluida la posibilidad de condiciones favorables para operaciones protegidas por un seguro, de acuerdo con la reglamentación.
¿Qué debe cambiar?
Para ampliar el alcance del seguro rural, no basta con aumentar los recursos disponibles. Según la evaluación de Loyola, es necesario hacer que la política sea más previsible, reconocer mejor a quienes reducen sus propios riesgos y ampliar las opciones de protección disponibles. Entre los principales cambios, destaca algunos ya contemplados por la Ley n.º 15.526/2026:
- Dar previsibilidad al PSR: definir los recursos con mayor anticipación y establecer un calendario compatible con las cosechas. La nueva ley avanza al otorgar a la subvención un tratamiento presupuestario obligatorio e impedir la limitación de compromisos presupuestarios y de movimientos financieros de las acciones del PSR.
- Integrar mejor el seguro y el crédito: hacer que la protección contratada sea considerada por los bancos al definir las condiciones de financiamiento. La ley prevé una mayor integración entre ambos, con la posibilidad de condiciones favorables para operaciones protegidas, de acuerdo con la reglamentación.
- Reconocer a quienes reducen su propio riesgo: considerar factores como el riego, las buenas prácticas verificables y las recomendaciones de la Zonificación Agrícola de Riesgo Climático (ZARC) al definir las condiciones del seguro. La herramienta del Ministerio de Agricultura identifica, para diferentes cultivos y municipios, los períodos de siembra asociados a un menor riesgo climático.
- Ampliar la oferta de seguros: desarrollar más productos y canales de acceso para actividades que actualmente disponen de menos opciones, como la ganadería y la silvicultura, además de ampliar el alcance entre los agricultores familiares.
- Hacer que la indemnización sea más ágil y transparente: establecer plazos más claros y utilizar recursos como informes digitales georreferenciados para facilitar la evaluación de las pérdidas y aumentar la confianza del productor. La nueva ley pasó a fijar plazos: hasta 15 días para determinadas regulaciones y hasta 30 días para la liquidación, en las condiciones previstas en el texto.
También hay una cuestión que adquiere importancia ante eventos capaces de provocar pérdidas a gran escala: definir previamente qué parte del perjuicio será absorbida por el productor, las aseguradoras y el reaseguro, y en qué momento debe activarse un fondo destinado a situaciones extraordinarias. Ese es el papel del Fondo de Cobertura Suplementaria, reestructurado por la nueva ley.
Cómo pueden mejorar la tecnología y los datos el seguro rural
Algunas de las herramientas capaces de hacer que el seguro rural sea más preciso y eficiente ya están disponibles. Las imágenes satelitales y otras tecnologías de monitoreo permiten identificar áreas con diferentes niveles de riesgo, mejorar el cálculo del precio y de las condiciones del seguro, monitorear las concentraciones de exposición y agilizar la evaluación de las pérdidas. Los datos también favorecen el desarrollo de seguros en los que la indemnización puede activarse a partir de parámetros previamente definidos, como un determinado volumen de lluvia o temperatura.
Loyola subraya que la tecnología debe apoyar la decisión, y no sustituirla por una respuesta automática y difícil de explicar al productor. Para él, Brasil ya reúne grandes volúmenes de información climática, agrícola, crediticia y de seguros; el desafío consiste en lograr que bases de datos todavía dispersas se conviertan en conocimiento útil para las decisiones del mercado y para la formulación de políticas públicas. La nueva ley también prevé la creación de bancos públicos de datos sobre operaciones de seguro rural.
Fue precisamente a partir de esta carencia que surgió FGV Agro-OCSR: para organizar datos y producir evidencia sobre el sector. Hasta julio de 2026, FGV Agro-OCSR había consolidado cuatro estudios y seis notas técnicas.
RECUADRO | ¿Qué puede aprender Brasil de otros países?
Las experiencias internacionales muestran la importancia de contar con reglas estables y de dividir los riesgos entre el Gobierno y el mercado. Estados Unidos y Canadá mantienen alianzas público-privadas permanentes, con subsidios y mecanismos de reaseguro definidos previamente. En España, distintas aseguradoras comparten los riesgos a través del sistema Agroseguro. Turquía utiliza un sistema nacional similar, el TARSİM, que permite distribuir entre distintos participantes las pérdidas a gran escala, como las provocadas por sequías y heladas.
Para Pedro Loyola, estos ejemplos muestran que la llamada cultura de la prevención depende menos de una supuesta mayor concienciación del productor y más de la existencia de reglas previsibles, productos permanentes, datos confiables y canales preparados para ofrecer protección.
Ley n.º 15.526/2026: qué cambió en el seguro rural
La Ley n.º 15.526/2026, sancionada el 29 de septiembre y ya en vigor, busca dar mayor previsibilidad al PSR, acercar el seguro y el crédito rural y reforzar la protección frente a pérdidas a gran escala, siguiendo la lógica de capas defendida por Loyola: productor, aseguradoras, reaseguro, fondo suplementario y, en última instancia, el poder público. Lo que ya está previsto en la ley:
• Subvención: pasa a tener un tratamiento presupuestario obligatorio, y las acciones del PSR no pueden ser objeto de limitación de compromisos presupuestarios ni de movimientos financieros.
• Seguro y crédito: mayor integración entre ambos instrumentos, incluida la posibilidad de condiciones favorables para operaciones protegidas, de acuerdo con la reglamentación.
• Regulación de siniestros: nuevos plazos legales, incluidos hasta 15 días para determinadas regulaciones y hasta 30 días para la liquidación, en las condiciones previstas en la ley.
• Fondo de Cobertura Suplementaria: deja de ser una propuesta y pasa a seguir la estructura aprobada en la ley, con gobernanza, criterios actuariales y mecanismos de transferencia de riesgo.
• Datos: creación de bancos públicos de datos sobre operaciones de seguro rural.
Para Loyola, el fondo es uno de los puntos centrales del cambio. “El fondo no existe para pagar todos los siniestros ni para socializar errores de suscripción. Existe para dar estabilidad a las capas de riesgo que son grandes, correlacionadas y difíciles de absorber únicamente con capital privado.”
Sin embargo, no todo entra en funcionamiento de inmediato. Las condiciones crediticias favorables para operaciones protegidas, por ejemplo, dependen de la reglamentación, y la obligatoriedad de la subvención está limitada al importe previsto en el PLOA y condicionada a medidas de compensación establecidas en una legislación específica. En la práctica, serán la reglamentación y la ejecución presupuestaria las que mostrarán si la ley se traduce en una mayor superficie protegida.
Más que cambios puntuales en las reglas, el coordinador de FGV Agro-OCSR ve en la ley una oportunidad para cambiar la lógica de la política agrícola: anticipar la protección, en lugar de concentrar la respuesta después de las pérdidas. “El riesgo climático que no se financia antes de la cosecha no desaparece. Regresa después, más caro y desorganizado, en forma de morosidad, renegociación, Proagro, pérdida de garantías y ayuda pública.”
Para él, el seguro, el crédito, el manejo, la ZARC y el reaseguro deben funcionar de forma integrada. “Es mejor financiar una prevención previsible antes de la siembra que una renegociación costosa, amplia e improvisada después de la pérdida.”
- Banco Mundial — Brasil: Country Climate and Development Report
- Confederação Nacional da Agricultura (CNA) — Conjugação de crises no horizonte
- FGV Agro — Observatório do Crédito e Seguro Rural — Seguro rural e Estado: lições para o Brasil
- Lei nº 15.526/2026 — texto da lei (Legjur)
- Susep — Sancionada Lei que aperfeiçoa marco legal do seguro rural (30/set/2026), republicado pelo CQCS