Compartilhar


Navegue pelo conteúdo:
- Da frigideira ao whey: a carne precisa aprender a se comunicar melhor
- Mercado interno é oportunidade pouco explorada
- Oportunidades também estão fora do País
- Quanto maior o Brasil, maiores os desafios
A disputa pelo orçamento das famílias brasileiras deixou de ocorrer apenas entre diferentes tipos de proteínas. Em um cenário de renda pressionada, as apostas esportivas, os juros elevados e o endividamento influenciam a decisão de compra do consumidor. Ao mesmo tempo, tendências potencialmente favoráveis ao consumo de proteína, como o avanço das canetas emagrecedoras, cujos usuários costumam ser orientados a aumentar a ingestão proteica para preservar a massa muscular durante a perda de peso, revelam outro desafio: transformar esse interesse crescente em consumo efetivo de carne bovina, e não apenas de suplementos proteicos.
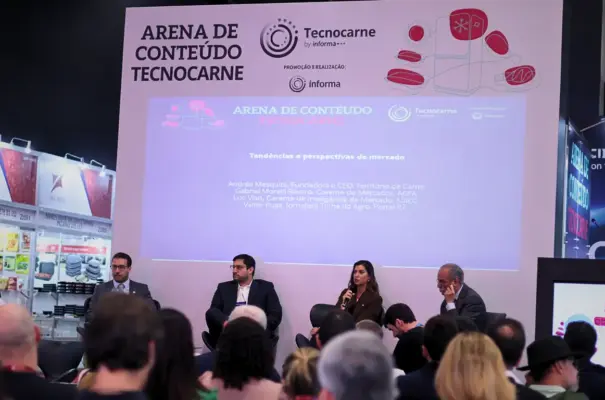
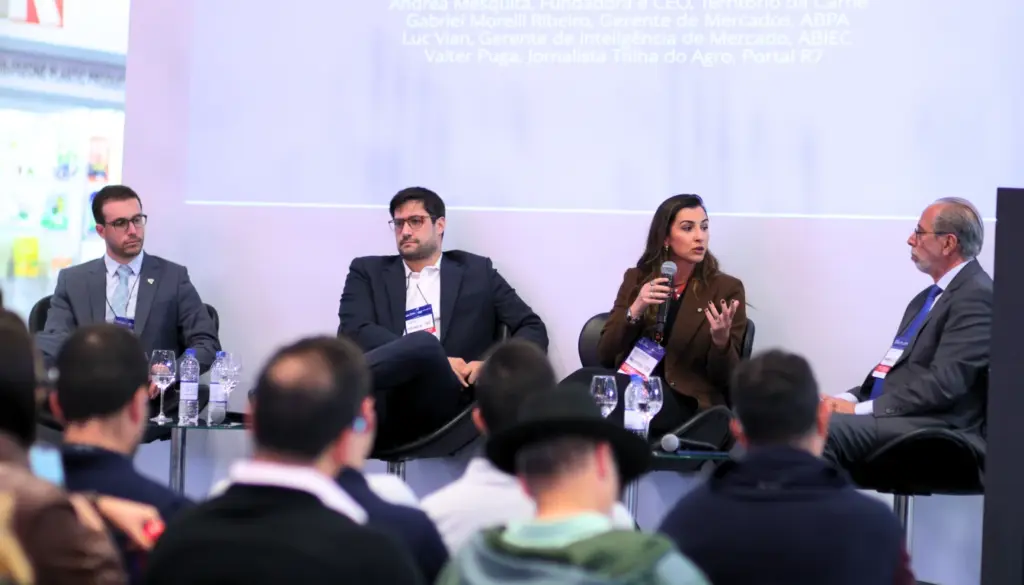
Essas foram algumas das reflexões apresentadas durante o painel Tendências e Perspectivas de Mercado, realizado na Tecnocarne, em São Paulo, que reuniu o Gerente de Mercado da Associação Brasileira de Proteína Animal (ABPA), Gabriel Morelli Ribeiro; o Gerente de Inteligência de Mercado da Associação Brasileira das Indústrias Exportadoras de Carnes (ABIEC), Luc Vian; e a fundadora e CEO da Território da Carne, Andrea Mesquita.
Da frigideira ao whey: a carne precisa aprender a se comunicar melhor
Para Luc Vian, fatores que extrapolam o universo alimentar passaram a influenciar o consumo de proteínas no País.
Os principais custos dentro do varejo são a proteína e, dentro de casa, também. Estamos passando por um problema sério de redirecionamento de renda para bets, que ultrapassa o conceito de proteína.
Gabriel Morelli Ribeiro também destacou que “além desse redirecionamento de renda para as apostas online, o momento do Brasil, de endividamento e juros altos, tem drenado a capacidade compradora do consumidor brasileiro”, mencionando a expectativa de que políticas públicas possam contribuir para reverter esse quadro e ajudar as famílias a manter seu padrão alimentar.
Por outro lado, o aumento do uso das canetas emagrecedoras como tratamento da obesidade estão incentivando o interesse por proteínas de alta qualidade. No entanto, evidenciam mais um desafio para a cadeia da carne: adaptar-se a um consumidor que valoriza cada vez mais praticidade e conveniência. “As pessoas preferem um whey do que fritar um bife e sujar o fogão”, observou Vian. Para o executivo, embora o consumo de proteína esteja ganhando relevância entre determinados grupos, sobretudo usuários de medicamentos para perda de peso, o padrão de consumo tende a privilegiar soluções prontas ou de preparo rápido.
Para Andrea Mesquita, fundadora e CEO da Território da Carne, a dificuldade não está apenas no produto, mas na forma como ele é apresentado ao consumidor. “A cadeia de proteína, desde a origem, é pouco ‘sexy’”, provocou. “Um whey protein é vendido a R$ 200 o quilo e a gente pena para vender um quilo de carne por R$ 40. Onde estamos errando?”, indagou.
Na avaliação da executiva, a experiência de compra ainda é pouco amigável. O consumidor se depara com diferentes cortes e precisa compreender sozinho características, aplicações culinárias e formas de preparo.
Andrea também chamou atenção para limitações regulatórias que dificultam a comunicação de atributos nutricionais.
No rótulo tem a regulação do MAPA, que é ótima, mas eu não posso colocar ‘alto teor de proteína’. Talvez fosse isso que me ajudaria a vender a carne no lugar de um ultraprocessado.
Para ela, há espaço para que a cadeia trabalhe de forma mais coordenada na promoção da carne bovina, assim como já ocorre em outros países. Nos Estados Unidos, por exemplo, parte dos recursos gerados em cada transação envolvendo arrobas comercializadas é destinada a iniciativas coletivas de promoção da cadeia da carne.
Precisamos superar esse valor percebido. Dessa forma, todo mundo vai ganhar mais.
Mercado interno é oportunidade pouco explorada
Embora o Brasil tenha desenvolvido capacidade para atender mercados internacionais com exigências específicas de cortes, padrões sanitários e preferências culturais distintas, cerca de 65% da carne bovina produzida no País continua sendo destinada ao mercado doméstico. Os debatedores lembraram, no entanto, que os mercados interno e externo não operam necessariamente em competição direta. Cada destino absorve diferentes partes do animal e contribui para o equilíbrio econômico da cadeia, permitindo melhor aproveitamento da carcaça e maior diluição de custos ao longo da produção.
No caso da carne de frango, Gabriel Morelli Ribeiro citou o exemplo do pé de galinha, pouco consumido no Brasil, mas valorizado pelo mercado chinês. Antes das exportações, esse produto era destinado à fabricação de farinha para alimentação animal. “Com a possibilidade de exportar e ter um rendimento extra entrando, diminuem as margens necessárias para outros cortes e eles acabam ficando até mais competitivos”, explicou. Miúdos destinados à África e a países do Sudeste Asiático cumprem papel semelhante.
Para Andrea Mesquita, a mesma estratégia utilizada para compreender mercados importadores ainda é pouco aplicada internamente. “Vejo o trabalho muito bacana das associações indo até esses mercados, abrindo diálogo, entendendo as culturas do país e entendendo o mercado. Não acontece o mesmo no mercado interno, que é formado pelos pequenos varejistas, que é com quem convivemos todos os dias”, afirmou.
A executiva defendeu que existe uma oportunidade de aproximar indústria e varejo, especialmente os pequenos estabelecimentos, de forma semelhante ao trabalho realizado na abertura e consolidação de mercados externos.
Será que entendemos esse pequeno varejo como impacto agrupado? A reflexão é entender como a indústria se organiza, assim como faz para o mercado externo, para que o mercado interno seja mais vendedor, pois assim será também mais comprador.
A percepção de que ainda há pouco conhecimento sobre o mercado brasileiro foi compartilhada pelos demais debatedores também pela perspectiva de informações acerca do consumidor final. Segundo Luc Vian, grande parte das discussões conduzidas pelas entidades setoriais está concentrada nos mercados importadores e nas demandas de clientes internacionais. “O setor é muito carente de informação”, afirmou. “Hoje não conseguimos simplesmente entrar em um site onde essas informações estão prontas e mastigadas.”
Gabriel Morelli Ribeiro observou que a situação é semelhante nos segmentos de aves e suínos. Segundo ele, embora existam iniciativas pontuais para estimular o consumo e aprimorar embalagens, as ações de marketing e posicionamento ainda dependem, em grande medida, das estratégias individuais das empresas.
Oportunidades também estão fora do País
O potencial de crescimento do consumo de proteínas também cria oportunidades fora do País. Segundo Luc Vian, embora a Europa venha adotando políticas e discursos menos favoráveis ao consumo de carne, outras regiões seguem ampliando sua demanda por proteína animal. “Hoje o principal drive de crescimento ainda é o Sudeste Asiático”, afirmou.
A China, que já responde por cerca de 20% da produção brasileira e aproximadamente metade das exportações nacionais de carne bovina in natura, demonstra como a cadeia brasileira consegue responder rapidamente às demandas de mercados específicos. Um dos exemplos é o chamado “boi China”, categoria inexistente há poucos anos no País e que se consolidou após a definição de critérios objetivos relacionados principalmente à idade dos animais.
As projeções apresentadas durante o painel indicam que a produção global deverá crescer cerca de 10 milhões de toneladas equivalente-carcaça nos próximos dez anos, sendo aproximadamente 40% desse incremento proveniente do Brasil.
Na avaliação dos debatedores, o País reúne condições favoráveis para atender parte relevante desse crescimento. Nas últimas décadas, a pecuária nacional avançou em produtividade justamente para competir com outras atividades agrícolas, intensificando sistemas produtivos, ampliando o uso de tecnologias e reduzindo a idade média de abate dos animais.
Quanto maior o Brasil, maiores os desafios
A ampliação da participação brasileira no mercado internacional, contudo, também tende a aumentar as pressões competitivas. “Quanto mais o Brasil cresce, mais ele é ameaçado por mercados concorrentes”, Ribeiro.
Na avaliação do executivo, parte dessas barreiras extrapola critérios estritamente sanitários.
São empecilhos filosóficos muito mais do que técnicos. São barreiras que não estão no Codex [Alimentarius, código alimentar global que padroniza normas de saúde e segurança para importação/exportação de alimentos] e não estão em nenhum livro orientativo e técnico. Isso é para dificultar a competitividade dos frigoríficos brasileiros por nações que nos enxergam como ameaça.
Ribeiro pondera que, na realidade, a proteína produzida no Brasil não compete com a oferta local de países importadores, mas a complementa ao atender demandas específicas por cortes e produtos que não seriam produzidos em quantidade suficiente nesses mercados.
A preocupação com a segurança alimentar reforça essa tese de complementação. Em um cenário de crescimento populacional, limitação da expansão de novas áreas agricultáveis e aumento da demanda por proteína animal, países com capacidade de elevar a produtividade terão papel estratégico no fornecimento de alimentos de qualidade para a população mundial. Para os debatedores, o Brasil reúne condições para ocupar parte relevante desse espaço, transformando suas vantagens competitivas em acesso efetivo aos mercados.
Saiba mais: Tecnocarne: como decisões do pasto ao prato impactam toda a cadeia da carne
Dúvidas mais comuns
-
-
O mercado da carne enfrenta transformações significativas impulsionadas por fatores diversos. As apostas esportivas, juros elevados e endividamento estão redirecionando o orçamento das famílias brasileiras, afetando o consumo de proteínas. Simultaneamente, o avanço das canetas emagrecedoras cria oportunidades, pois seus usuários são orientados a aumentar a ingestão proteica. Externamente, o Sudeste Asiático e a China representam os principais drivers de crescimento, com a China respondendo por cerca de 20% da produção brasileira. Essas tendências exigem que a cadeia de carne se adapte em comunicação, praticidade e estratégias de mercado.
-
-
A disputa pelo orçamento das famílias brasileiras deixou de ocorrer apenas entre diferentes tipos de proteínas. Em um cenário de renda pressionada, as apostas esportivas, os juros elevados e o endividamento influenciam diretamente a decisão de compra do consumidor. Segundo os especialistas, há um redirecionamento significativo de renda para as apostas online, drenando a capacidade compradora do consumidor brasileiro. Espera-se que políticas públicas possam contribuir para reverter esse quadro e ajudar as famílias a manter seu padrão alimentar.
-
-
Embora o uso de canetas emagrecedoras incentive o interesse por proteínas de alta qualidade, isso evidencia um desafio importante para a cadeia da carne: adaptar-se a um consumidor que valoriza cada vez mais praticidade e conveniência. As pessoas preferem consumir whey protein pronto a fritar um bife e sujar o fogão. Enquanto um whey protein é vendido a R$ 200 o quilo, a carne bovina custa cerca de R$ 40 o quilo, indicando que o problema não está apenas no produto, mas na forma como ele é apresentado e na comunicação de seus atributos nutricionais.
-
-
A cadeia de proteína, desde a origem, é pouco atrativa em sua apresentação ao consumidor. A experiência de compra ainda é pouco amigável: o consumidor se depara com diferentes cortes e precisa compreender sozinho características, aplicações culinárias e formas de preparo. Além disso, há limitações regulatórias que dificultam a comunicação de atributos nutricionais, como a proibição de destacar 'alto teor de proteína' no rótulo. A cadeia poderia trabalhar de forma mais coordenada na promoção da carne bovina, assim como ocorre em outros países, para superar o valor percebido e competir efetivamente com ultraprocessados.
-
-
Embora o Brasil tenha desenvolvido capacidade para atender mercados internacionais com exigências específicas, cerca de 65% da carne bovina produzida no País continua sendo destinada ao mercado doméstico. No entanto, a cadeia dedica muito mais esforço à abertura e consolidação de mercados externos do que ao entendimento do mercado interno, formado principalmente por pequenos varejistas. Existe uma oportunidade significativa de aproximar indústria e varejo de forma semelhante ao trabalho realizado na abertura de mercados externos, melhorando a comunicação e aumentando tanto a venda quanto a compra no mercado doméstico.
-
-
O Sudeste Asiático é atualmente o principal drive de crescimento para o consumo de proteínas animal. A China, em particular, já responde por cerca de 20% da produção brasileira e aproximadamente metade das exportações nacionais de carne bovina in natura. A cadeia brasileira demonstra capacidade de responder rapidamente às demandas de mercados específicos, como exemplificado pela criação da categoria 'boi China', que se consolidou após a definição de critérios objetivos relacionados à idade dos animais. As projeções indicam que a produção global deverá crescer cerca de 10 milhões de toneladas nos próximos dez anos, com aproximadamente 40% desse incremento proveniente do Brasil.
-
-
O Brasil reúne condições favoráveis para atender parte relevante do crescimento global de proteína animal, tendo avançado significativamente em produtividade nas últimas décadas. No entanto, quanto mais o Brasil cresce, mais enfrenta ameaças de mercados concorrentes que estabelecem barreiras filosóficas, não apenas técnicas, para dificultar a competitividade dos frigoríficos brasileiros. Na realidade, a proteína produzida no Brasil não compete com a oferta local de países importadores, mas a complementa ao atender demandas específicas por cortes e produtos. Em um cenário de crescimento populacional e limitação de novas áreas agricultáveis, o Brasil tem papel estratégico no fornecimento de alimentos de qualidade para a população mundial.
-
-
Os mercados interno e externo não operam necessariamente em competição direta, pois cada destino absorve diferentes partes do animal e contribui para o equilíbrio econômico da cadeia. Por exemplo, o pé de galinha, pouco consumido no Brasil, é valorizado pelo mercado chinês, enquanto miúdos são destinados à África e ao Sudeste Asiático. Essa estratégia permite melhor aproveitamento da carcaça e maior diluição de custos ao longo da produção, tornando outros cortes mais competitivos. Aplicar essa mesma lógica de compreensão de mercados ao segmento interno poderia potencializar ainda mais a eficiência econômica da cadeia.